Accueil 〉Guides 〉La double matérialité
La double matérialité, expliquée simplement
Rendue incontournable par la CSRD depuis 2024, la double matérialité est devenue l’ossature de toute démarche RSE sérieuse. Et pourtant, pour beaucoup de dirigeants de TPE et PME, c’est encore un mot technique au sens flou.
Ce guide la rend concrète : définition, méthode d’analyse, exemple pour une PME de services, et comment la construire sans y passer six mois.
En bref
La double matérialité est une méthode d’analyse RSE qui regarde une entreprise sous deux angles complémentaires : la matérialité d’impact (comment l’entreprise agit sur son environnement, ses salariés, ses parties prenantes et la planète) et la matérialité financière (comment les enjeux environnementaux, sociaux et de gouvernance affectent la performance économique de l’entreprise, ses risques et ses opportunités). Elle est obligatoire pour les entreprises soumises à la CSRD, et recommandée pour toutes les autres parce qu’elle permet de prioriser les actions RSE sur ce qui compte vraiment pour la structure et ses parties prenantes.
Qu'est-ce que la double matérialité ?
La double matérialité est une méthode d’analyse qui regarde une entreprise sous deux angles complémentaires. Elle demande à la fois : quels effets l’entreprise a sur son environnement et sa société, et quels effets les enjeux environnementaux, sociaux et de gouvernance (ESG) ont sur elle. Les deux lectures sont nécessaires pour construire une démarche RSE qui tienne la route : une entreprise qui ne regarde que son impact passe à côté de ses risques, et une entreprise qui ne regarde que ses risques passe à côté de sa responsabilité.
Matérialité d'impact, l'inside-out
La matérialité d’impact regarde ce que l’entreprise produit comme effets sur l’extérieur. On parle d’inside-out, c’est-à-dire de l’intérieur vers l’extérieur. Elle couvre les émissions de gaz à effet de serre, la consommation de ressources, la pollution, les conditions de travail des salariés et des sous-traitants, l’impact sur les communautés locales, l’empreinte sur la biodiversité et l’ensemble des conséquences positives et négatives que l’activité génère. C’est la lecture classique de la RSE, celle à laquelle les ONG, les salariés et les riverains sont attentifs.
Matérialité financière, l'outside-in
La matérialité financière regarde dans l’autre sens : comment les enjeux ESG affectent l’entreprise. On parle d’outside-in, de l’extérieur vers l’intérieur. Le changement climatique renchérit certaines matières premières, une législation nouvelle oblige à investir, l’évolution des attentes clients bouscule un modèle économique, un fournisseur stratégique défaille à cause d’une crise sanitaire : autant d’exemples où un enjeu ESG se matérialise en risque, en coût, en opportunité manquée ou saisie. C’est la lecture qui intéresse les investisseurs, les banques et les assureurs.
Pourquoi parler de double matérialité ?
Historiquement, les deux lectures étaient faites séparément, par des équipes différentes et pour des publics différents. Les rapports RSE parlaient d’impact, les rapports financiers parlaient de risque. La CSRD a rapproché les deux en imposant depuis 2024 une analyse unifiée.
L’idée est simple : on ne construit pas une stratégie durable en ignorant la moitié du tableau. Un enjeu doublement matériel, celui qui compte à la fois en impact et en risque financier, est un enjeu prioritaire absolu.
Qui est concerné par la double matérialité ?
Les entreprises soumises à la CSRD
Pour les entreprises directement soumises à la CSRD, la double matérialité est obligatoire. Elle doit être documentée, formalisée dans une matrice et auditée par un tiers indépendant. Après le paquet Omnibus adopté en 2026, cela concerne principalement les grandes entreprises (plus de 1 000 salariés avec un chiffre d’affaires supérieur à 50 M€ ou un bilan supérieur à 25 M€) et certaines PME cotées.
Les entreprises hors CSRD qui en bénéficient
Les TPE et PME non soumises directement ont tout intérêt à construire leur analyse de double matérialité, même sans obligation. D’abord parce qu’elle sert de boussole : elle hiérarchise les enjeux RSE et évite de disperser les efforts sur des sujets qui n’ont pas d’importance stratégique. Ensuite parce que leurs clients grands comptes, soumis à la CSRD, leur demandent de plus en plus des données ESG : avoir déjà posé sa matrice permet de répondre vite. Enfin parce que l’exercice est structurant pour les équipes, qui comprennent collectivement ce qui compte.
Les collectivités et associations
Les collectivités territoriales et les associations peuvent également réaliser une analyse de double matérialité, même si le vocabulaire est à adapter. On parlera plus volontiers d’enjeux de territoire, de contribution au bien commun et de risques pour la mission plutôt que de risques financiers. La logique reste la même : croiser ce que la structure fait au monde et ce que le monde lui fait.
Comment réaliser une analyse de double matérialité ?
Une analyse de double matérialité proportionnée à une PME se déroule en six étapes qui s’enchaînent sur quatre à huit semaines.
1. Cartographier les parties prenantes
Lister toutes les parties prenantes de l’entreprise : clients, fournisseurs, salariés, actionnaires, banques et assureurs, pouvoirs publics, riverains, associations, écosystème professionnel. Pour chacune, qualifier son niveau d’influence sur l’entreprise et son niveau d’intérêt pour ses activités.
2. Lister les enjeux ESG candidats
Dresser la liste des enjeux ESG qui pourraient être matériels pour l’entreprise. S’appuyer sur la liste de référence des normes ESRS (environnement, social, gouvernance), sur les 7 questions centrales de l’ISO 26000, et sur les spécificités du secteur (une PME de services numériques et une PME agroalimentaire n’ont pas les mêmes enjeux ESG).
3. Évaluer l'impact de l'entreprise sur chaque enjeu
Pour chaque enjeu, qualifier l’impact actuel de l’entreprise sur cet enjeu, en termes positifs comme négatifs. Pour une PME de 30 salariés, cela peut se faire en atelier interne avec trois ou quatre personnes de métiers différents. Noter de 1 (impact très faible) à 5 (impact très fort), avec un argumentaire court derrière chaque note.
4. Évaluer l'impact de chaque enjeu sur l'entreprise
Pour chaque enjeu, qualifier l’impact que l’enjeu peut avoir sur l’entreprise, en termes de risque financier, de risque opérationnel, de risque réglementaire ou d’opportunité commerciale. Même échelle de 1 à 5. Cette étape bénéficie beaucoup du dialogue avec les parties prenantes externes, qui apportent une perspective que la direction n’a pas spontanément.
5. Croiser et prioriser dans la matrice
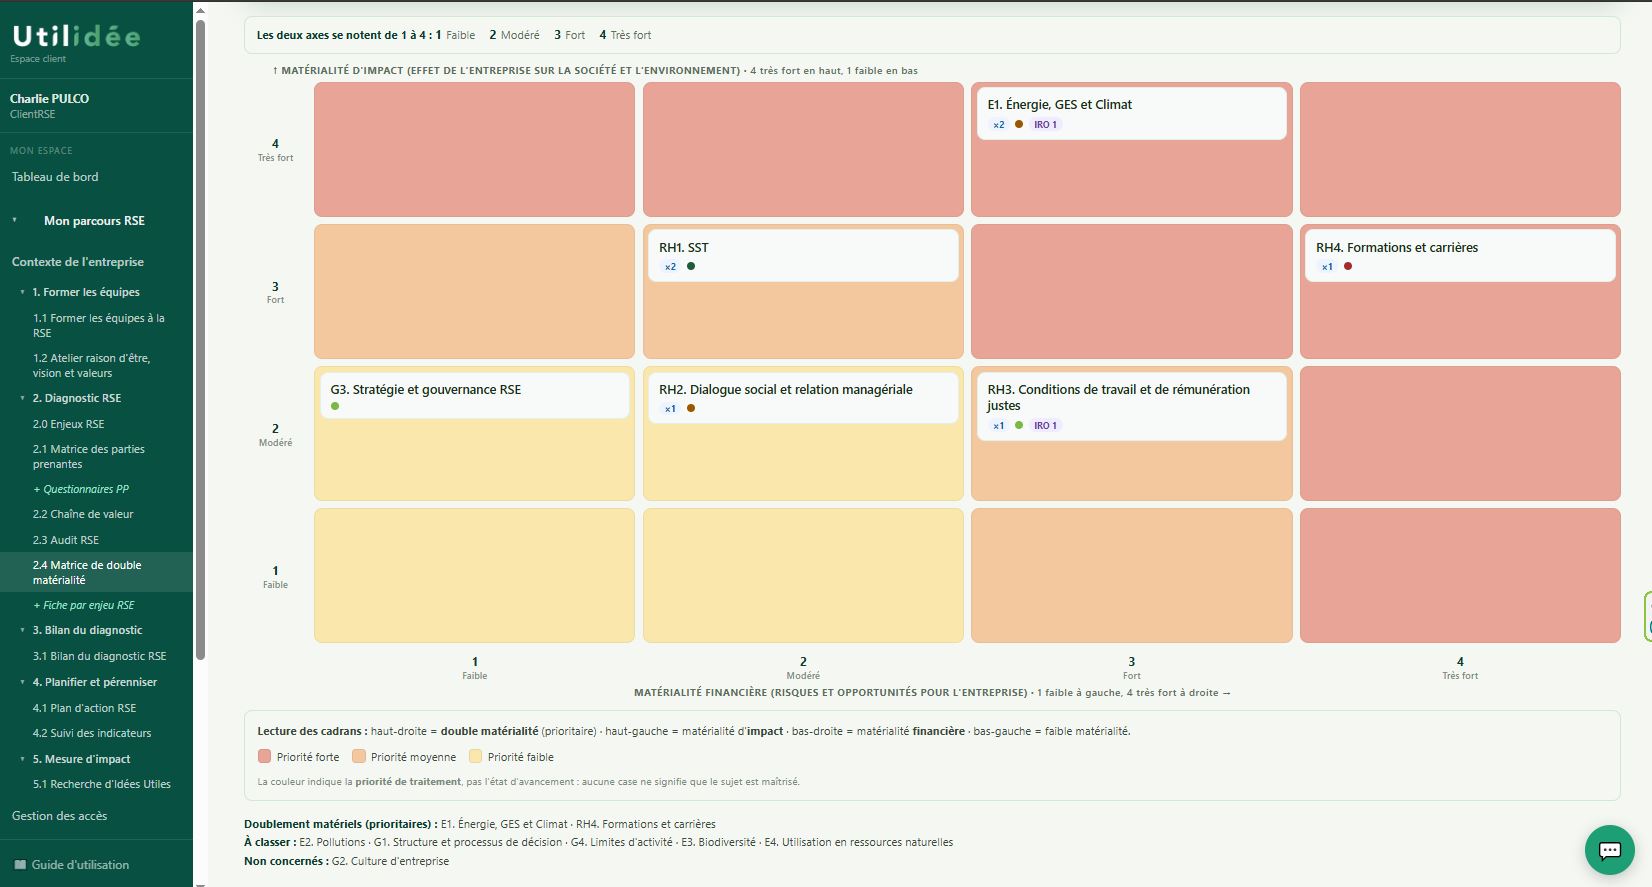
Positionner chaque enjeu dans la matrice à deux axes. Les enjeux doublement matériels, ceux qui se trouvent en haut à droite (impact fort dans les deux sens), sont les enjeux prioritaires absolus de la démarche. Les enjeux à matérialité d’impact forte mais financière faible sont des sujets de responsabilité pure (il faut agir même si cela ne rapporte rien). Les enjeux à matérialité financière forte mais d’impact faible sont des sujets de pilotage des risques. Les enjeux faibles sur les deux axes peuvent être écartés pour le prochain cycle.
6. Valider et formaliser
Valider la matrice avec les parties prenantes consultées, formaliser l’analyse dans un document court (5 à 10 pages suffisent pour une PME) et l’intégrer à la stratégie RSE. L’analyse se révise ensuite tous les deux à trois ans, ou à chaque changement significatif (nouveau marché, acquisition, crise majeure).
Exemple pour une PME de services de 30 salariés
Prenons une agence de communication de 30 salariés basée en Pays de la Loire, qui travaille avec des clients grands comptes de l’industrie et du tertiaire. L’exercice de double matérialité va faire émerger quatre enjeux doublement matériels :
– La sobriété numérique (impact fort : les sites, les campagnes et les vidéos produits représentent plusieurs tonnes de CO2 par an ; risque fort : les clients grands comptes exigent de plus en plus un bilan carbone des prestations)
– La qualité de vie au travail (impact fort : secteur à fort taux de burn-out, forte attente des équipes ; risque fort : difficulté de recrutement, turn-over coûteux pour l’activité)
– L’éthique commerciale (impact fort : choisir ou refuser certains secteurs clients a un effet systémique ; risque fort : l’image de l’agence est engagée par les clients qu’elle sert)
– La transparence des pratiques (impact fort : signal pour la place ; risque fort : les grands comptes auditent de plus en plus leur chaîne de valeur).
Deux enjeux à impact fort mais à matérialité financière faible seront traités en responsabilité pure : la diversité et l’inclusion dans l’équipe, et le soutien aux acteurs culturels du territoire. Deux enjeux à matérialité financière forte mais d’impact faible seront traités en pilotage des risques : la dépendance à certains outils numériques et la volatilité tarifaire des sous-traitants vidéo. Les autres enjeux candidats resteront en veille pour le prochain cycle.
Les erreurs classiques à éviter
Quatre pièges reviennent fréquemment dans les premières analyses de double matérialité.
– Confondre matérialité d’impact et matérialité financière. Les deux ne mesurent pas la même chose. Évaluer l’impact de l’entreprise sur l’enjeu, et l’impact de l’enjeu sur l’entreprise, demande deux lectures distinctes, parfois contre-intuitives.
– Vouloir évaluer tous les enjeux au même niveau. L’intérêt du croisement est précisément d’arbitrer. Une analyse qui aboutit à « tout est important » est une analyse ratée : elle ne hiérarchise pas et laisse l’entreprise désarmée.
– Faire l’analyse en interne seulement. La matrice gagne beaucoup en crédibilité et en justesse quand elle intègre le regard des parties prenantes externes. Trois à cinq entretiens courts avec des clients, fournisseurs et acteurs du territoire suffisent à redresser des angles morts.
– Ne jamais mettre à jour la matrice. Une matrice posée en 2024 et jamais rouverte perd sa pertinence : les enjeux évoluent, les attentes des parties prenantes se déplacent, la stratégie de l’entreprise change. Prévoir une révision tous les deux à trois ans.
Comment Fertilidée accompagne la double matérialité
Fertilidée intègre l’analyse de double matérialité à son Diagnostic RSE, au côté de la cartographie des parties prenantes et de l’évaluation sur les 7 questions centrales de l’ISO 26000.
L’approche Fertilidée repose sur trois principes :
1. proportionner l’exercice à la taille de la structure (une PME de 30 salariés ne travaille pas comme une ETI de 800)
2. intégrer les parties prenantes externes dès les premières étapes
3. formaliser le résultat dans un document opérationnel que l’équipe peut vraiment utiliser pour prendre des décisions
La plateforme Utilidée propose également un module de double matérialité en autonomie, pour les structures qui veulent démarrer sans accompagnement.
🗨️ Discutons de votre situation
Si vous souhaitez réaliser un diagnostic RSE de votre entreprise, nous serions heureux d’en discuter avec vous. Un premier échange ne coûte rien et nous aide à voir ensemble si un accompagnement est pertinent pour votre contexte.
Questions fréquentes
Si vous souhaitez réaliser un diagnostic RSE de votre entreprise, nous serions heureux d’en discuter avec vous. Un premier échange ne coûte rien et nous aide à voir ensemble si un accompagnement est pertinent pour votre contexte.
La matérialité simple ne regarde que la matérialité financière : quels enjeux ESG affectent la performance économique de l’entreprise. La double matérialité ajoute la matérialité d’impact : quels effets l’entreprise a sur son environnement et sa société. La CSRD impose la double matérialité depuis 2024.
Non.
Elle n’est obligatoire que pour les entreprises soumises à la CSRD, c’est-à-dire, depuis la directive Omnibus de 2026, celles qui dépassent à la fois 1 000 salariés et 450 M€ de chiffre d’affaires net. Les PME cotées sont sorties du périmètre. Pour les autres, elle n’est pas obligatoire mais fortement recommandée dès qu’une démarche RSE structurée est engagée, car elle fournit la boussole des priorités.
Pour une TPE ou PME, une analyse proportionnée tient en quelques semaines ; chez Fertilidée, elle fait partie du Diagnostic RSE de 2 jours. Ce qui prend le plus de temps, c’est la cartographie des parties prenantes et le dialogue avec elles, pas le remplissage de la matrice.
La matrice croise deux axes. En abscisse, l’impact de l’entreprise sur chaque enjeu ESG (de faible à fort). En ordonnée, l’impact de chaque enjeu ESG sur l’entreprise (de faible à fort). Chaque enjeu est positionné dans la matrice, et ceux qui se trouvent en haut à droite sont les enjeux doublement matériels, prioritaires pour la démarche RSE.
Un noyau interne (direction, référent RSE, un ou deux représentants métier), et des représentants des parties prenantes clés (clients, fournisseurs, salariés, acteurs du territoire). L’implication des parties prenantes est ce qui distingue une double matérialité crédible d’un exercice de communication.
Oui, radicalement. Les enjeux doublement matériels d’une PME industrielle de 80 salariés en Pays de la Loire n’ont rien à voir avec ceux d’une agence de communication de 15 salariés en Île-de-France. C’est précisément l’intérêt de l’exercice : il révèle ce qui compte spécifiquement pour vous.